

親が亡くなった後、実家をどうするか考え始めたときに最初にぶつかるのが「家の名義をどうするか」という問題です。
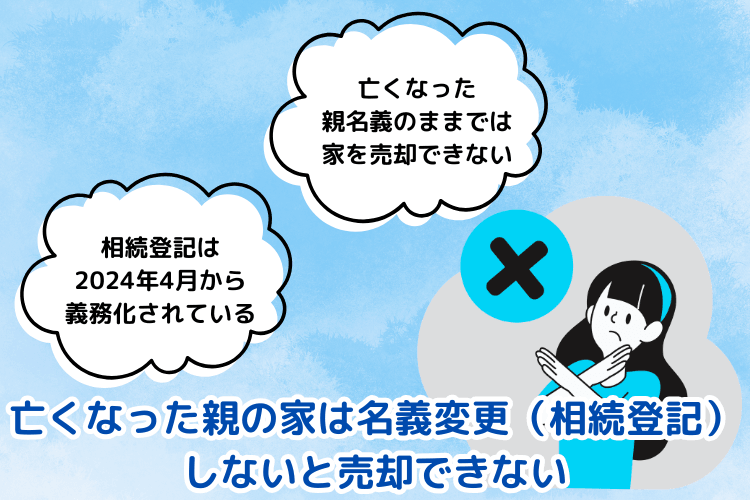
亡くなった親の家は、名義を親から相続人へ変更する「相続登記(所有権移転登記)」を済ませない限り、原則として売却できません。相続登記は2024年4月から義務化されており、放置すると過料の対象になる可能性があります。
この記事では、亡くなった親の家の名義変更について、期限や費用、自分で手続きする場合と司法書士に依頼する場合の違い、そして名義変更から売却までの手順を解説していきます。
なお、売却時の必要書類や相続税については、亡くなった親の家を売る時の流れや費用、必要書類を解説しますで詳しく解説しているので、相続登記後の流れを主に知りたい方はそちらをご覧ください。

亡くなった親の家は名義変更(相続登記)しないと売却できない
まずは、なぜ名義変更が必要なのか、その手続きはどのようなものかという基本から押さえていきましょう。
亡くなった親名義のままでは家を売却できない
亡くなった親の家は、何も手続きをしなければ登記簿上の所有者(名義人)は親のままです。子どもが相続したからといって、自動的に登記簿上の所有者が変更されることはありません。
そして、不動産売却では、登記簿上の所有者と売主が一致しなければ、原則として売却できません。
不動産売買は売買契約の締結で完了ではなく、不動産の名義を売主から買主へ移す「所有権移転登記」を行って取引完了となります。
しかし、売主と所有者が異なれば、買主への所有権移転登記が行えません。そのため、亡くなった親名義の家はそのままでは売却できないのです。
相続登記とは

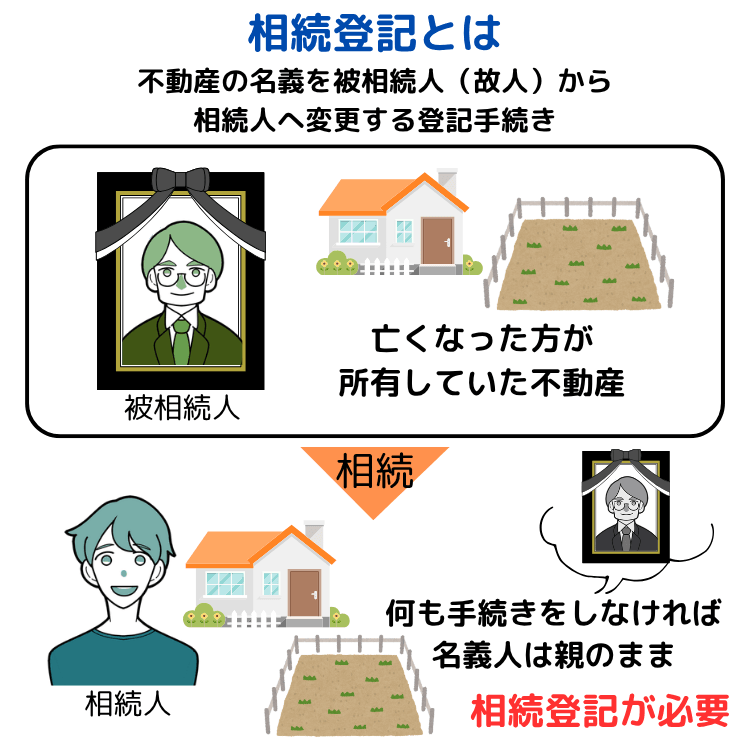
相続登記とは、不動産の名義を被相続人(故人)から相続人へ変更する登記手続きです。
土地や建物は、法務局が管理する「登記簿」に物理的状況や所有権、抵当権などの権利関係が記録されています。
所有者についても氏名・住所が記録されており、売買や相続などで所有者が変われば、登記簿の内容を変更する「所有権移転登記」の手続きが必要です。
この所有権移転登記のうち、相続を原因として行う登記を相続登記と呼びます。一般に「家の名義変更」と言われる手続きが、相続の場面ではこの相続登記にあたります。
相続登記は2024年4月から義務化されている
相続登記は、従来は任意でした。
相続した不動産を売却せずに住むだけであれば、相続登記を行わなくても大きな支障はありません。また、相続登記は手間も費用もかかることから、怠るケースも珍しくありませんでした。
しかし、相続登記が放置されることで所有者不明土地が増加し、近年社会問題となっています。
この問題を解決するため、2024年4月1日から相続登記が義務化されました。
義務化により、相続によって不動産を取得したことを知った日から3年以内に、正当な理由なく相続登記を怠ると10万円以下の過料の対象となる恐れがあります。
なお、2024年3月31日以前に発生した相続も義務化の対象です。施行日以前の相続については3年の猶予が設けられており、2027年3月31日までに相続登記を行う必要があります1。
期限内に登記できない場合は「相続人申告登記」で過料を回避できる
遺産分割協議がまとまらないなどの理由で、3年以内に相続登記を済ませられないケースもあります。
このような場合に備えて、相続人への所有権移転登記の義務化と同時に「相続人申告登記」という制度が設けられました。登記名義人について相続が開始したことと、自分がその相続人であることを法務局に申し出るだけで、相続登記の申請義務を果たしたものとみなされる制度です。
相続人が複数いても1人で申し出ることができ、遺産分割協議書や相続人全員の戸籍も原則として不要です。登録免許税もかかりません。
ただし、相続人申告登記はあくまで義務を暫定的に果たすための制度であり、名義変更ではないため、これだけでは家を売却できません。
また、遺産分割が成立した場合は、その成立日から3年以内に改めて相続登記を申請する必要があり、この義務は相続人申告登記では代替できない点にも注意しましょう2。
名義変更(相続登記)の前に確認しておくこと

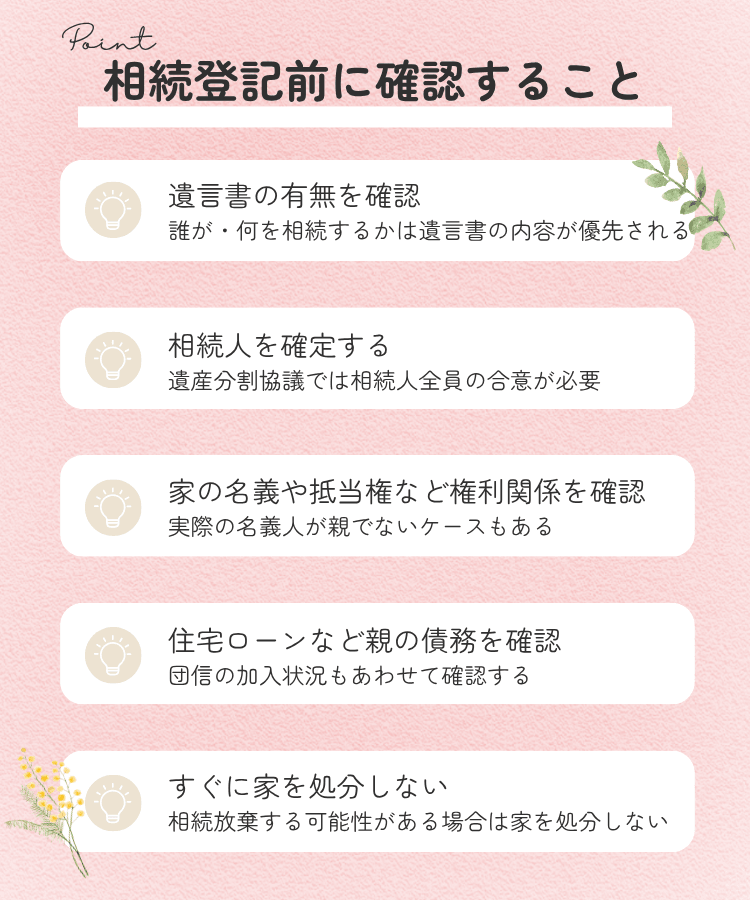
相続登記は、誰の名義にするかが決まらなければ申請できません。そして、その前提となる事実関係の確認を飛ばして進めると、登記のやり直しや相続人間のトラブルにつながります。
ここでは、名義変更に取りかかる前に確認しておきたい5つのポイントを解説します。
遺言書の有無を確認する
誰が・何を相続するかは、遺言書の内容が優先されます。遺言書がある場合は基本的に遺言書のとおりの相続となるため、まずは遺言書がないかを確認しましょう。
遺言書には以下の3つの種類があります。
- 自筆証書遺言:被相続人が自分で書いた遺言書。自宅などに保管されている(法務局の保管制度を利用している場合もある)
- 公正証書遺言:公証役場で作成された遺言。原本は公証役場に保管されており、正本・謄本が自宅などに保管されている
- 秘密証書遺言:自分で作成し、存在のみを公証役場に証明してもらう遺言。自宅などに保管されている
自筆証書遺言と秘密証書遺言は、見つけても勝手に開封してはいけません。開封には家庭裁判所の検認が必要となるため注意しましょう。
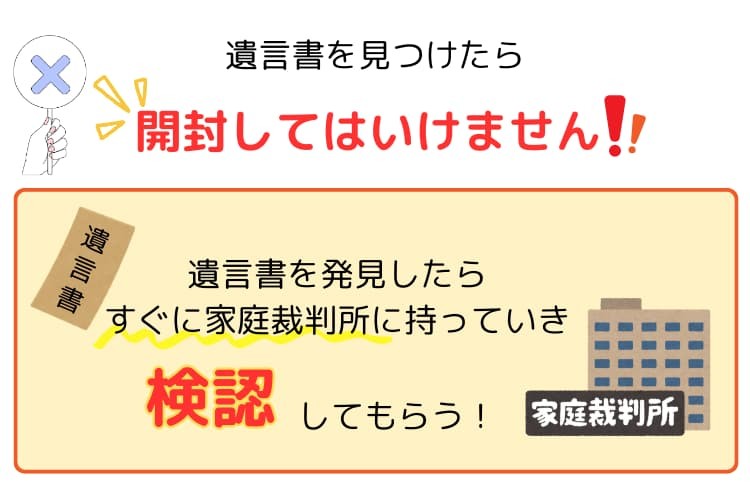
一方、公正証書遺言と、自筆証書遺言書保管制度を利用している自筆証書遺言は、検認が不要です。
なお、遺言書があっても、相続人全員が合意すれば遺言と異なる内容で分割することもできます。また、遺言の内容によっては他の相続人の遺留分が問題になるケースもあるため、内容を確認したうえで進めることが大切です。
相続人を確定する
遺言書のない相続では、遺産分割協議を行って遺産の分け方を決めることになります。遺産分割協議では相続人全員の合意が必要となるため、あらかじめ相続人をすべて確定させるようにしましょう。
遺産分割協議の成立後に新たな相続人が判明すると、その協議は原則として無効となり、やり直しが必要です。協議書をもとに相続登記まで済ませていた場合、登記の是正まで必要になりかねません。
とくに、被相続人に離婚や再婚の経歴などがあると、把握していなかった相続人が判明するケースもあります。
被相続人の出生から死亡までの戸籍をさかのぼり、漏れなく相続人を確認してください。
家の名義や抵当権などの権利関係を確認する
亡くなった親の家と思っていても、実際の名義人が親でないケースもあります。
たとえば、親の前の代から相続登記が行われていない、親だけでなく他にも名義人がいた(共有不動産)といったケースです。名義人が亡くなった親でない場合、別の手続きが必要になることもあるため注意しましょう。
また、不動産に抵当権などの権利が設定されている場合もあるため、権利関係の確認も必要です。
住宅ローンにともなう抵当権は、完済すれば自動的に抹消されるわけではなく、抹消手続きが必要となります。完済済みでも抹消手続きを怠っていれば、登記簿上は抵当権が設定されたままのケースもあるので注意が必要です。
所有者や権利関係は、法務局で登記事項証明書を取得すれば確認できます。相続が発生したら、早めに登記情報を確認しましょう。
住宅ローンなど親の債務を確認する
相続では、現金や不動産といったプラスの財産だけでなく、借金などのマイナスの財産も原則として引き継ぐことになります。
プラスの財産よりもマイナスの財産が多いといったケースでは、相続放棄など別の選択肢を視野に入れる必要があるため、早い段階で財産を明確にしておくことが大切です。
なお、家に住宅ローンが残っている場合、原則として相続人が支払いを続けることになります。ただし、被相続人が団体信用生命保険(団信)に加入していれば、保険金でローンが完済される可能性があるため、団信の加入状況もあわせて確認するとよいでしょう。
相続放棄する可能性がある場合は家を処分しない
相続放棄とは、財産を一切相続しない手続きです。借金が多い、不動産を相続したくないといったケースで選択される場合があります。
相続放棄には「自己のために相続の開始があったことを知ったときから3ヵ月以内」という期限があるため、早めに判断し手続きを進めることが大切です。
ただし、相続財産である家を売却・処分するなどした場合、相続を承認したもの(法定単純承認)とみなされ、相続放棄ができなくなる恐れがあります。これは家庭裁判所への申述前だけでなく、申述後や放棄が認められた後の処分行為についても同様です。
何をもって相続の承認とみなされるかは判断が難しいため、相続放棄を検討している場合は早めに司法書士や弁護士などの専門家に相談し、適切に対応することが大切です。
なお、相続放棄をするとマイナスの財産を負わずに済む一方、預貯金などプラスの財産も一切相続できません。不動産は必要ないけれど現預金は相続したい、といった対応はできないので慎重に判断しましょう。
プラスの財産の範囲内で債務を引き継ぐ「限定承認」という制度もあり、債務の全容がつかめない場合や、債務超過でも自宅だけは残したい場合に選択肢となります。ただし相続人全員での申述が必要なうえ、清算手続きや税務の負担が大きく、利用件数は相続放棄の1%にも満たないのが実情です。
名義変更(相続登記)は自分でできる?司法書士に依頼する?
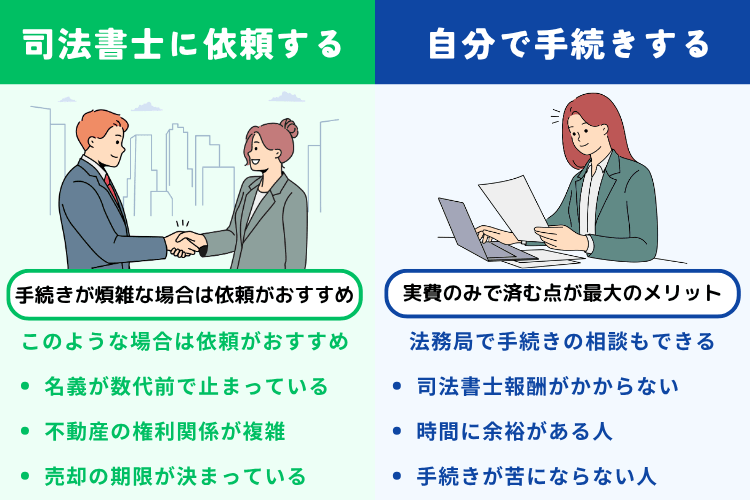
相続登記をする方法には、「自分でする」「司法書士に依頼する」の2パターンがあります。どちらを選ぶかで、かかる費用も期間も変わってきます。
自分で手続きすることも可能
相続登記は、必要書類さえ集めれば自分で手続きすることも可能です。司法書士報酬がかからないため、実費のみで済む点が最大のメリットといえます。
時間に余裕がある、手続きが苦にならないというのであれば、自分で行ってもよいでしょう。法務局では登記手続きの相談も受け付けています。
ただし、相続登記では被相続人の出生から死亡までの戸籍をたどる必要があるなど、必要書類が膨大になるケースも多くあります。本籍地が何度も変わっていれば、それぞれの自治体から戸籍を取り寄せることになり、書類集めだけで数週間かかることも珍しくありません。
司法書士への依頼をおすすめするケース
「仕事で忙しい」「手間をかけたくない」といった場合は、司法書士への依頼を検討するとよいでしょう。とくに、以下のようなケースは相続登記が煩雑になりやすいため、プロである司法書士への依頼をおすすめします。
- 相続登記を長年放置し、名義が数代前で止まっている
- 相続人が多い、または相続人同士が疎遠で書類の取りまとめが難しい
- 不動産の権利関係が複雑になっている
- 売却の期限が決まっており、確実に間に合わせたい
ただし、司法書士へ依頼する場合は、最低でも数万円程度の報酬が必要です。事前に見積もりをとり、費用を確認したうえで検討するようにしましょう。
必要書類は早めに確認しておく
自分で手続きする場合はもちろん、司法書士に依頼する場合でも、戸籍や住民票など取得に時間のかかる書類は早めに動き出すに越したことはありません。
相続登記に必要な書類は、遺言書による相続か、遺産分割協議によるか、法定相続分によるかで変わってきます。
名義変更(相続登記)から売却までの手順
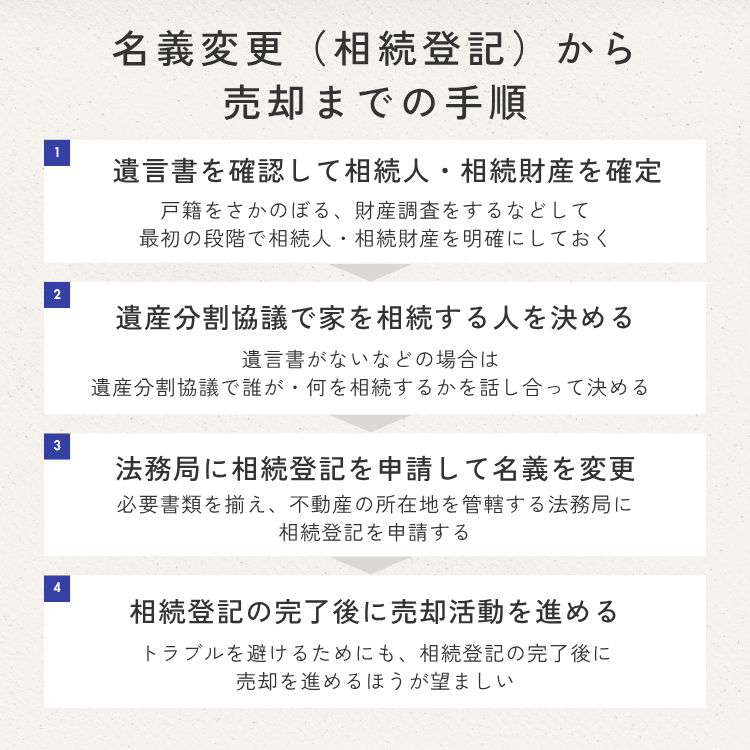
亡くなった親の家を売る場合、相続手続きと名義変更を終えてから不動産売却を進めるのが一般的です。全体の流れを理解しておくようにしましょう。
1.遺言書を確認して相続人・相続財産を確定する
まずは、遺言書の有無を確認します。遺言書がある場合は、その内容に従っての相続となります。
一方、遺言書がない場合は、法定相続分に従うか、遺産分割協議で分け方を決めることになるため、事前に相続人と相続財産を明確にしましょう。
先述したように、遺産分割協議を進めてから新たな相続人や相続財産が判明すると、手続きをスムーズに進められなくなります。
戸籍をさかのぼる、財産調査をするなどして、最初の段階で相続人・相続財産を明確にしておくことが大切です。
2.遺産分割協議で家を相続する人を決める
遺言書がない、法定相続分とは異なる割合で相続する、遺言書とは異なる内容で相続したいといった場合は、遺産分割協議で誰が・何を相続するかを話し合って決めます。親の家についても、誰の名義にするのかをここで決めていきましょう。
協議で決まった内容は「遺産分割協議書」としてまとめます。相続登記をはじめとする各種手続きで必要になる書類です。
なお、遺産分割協議は相続人全員の合意が必要になります。誰か1人でも合意しない場合、手続きを進めることはできません。この場合は、話し合いを続けるか、家庭裁判所の調停や審判で解決することになります。
3.法務局に相続登記を申請して名義を変更する
必要書類を揃え、不動産の所在地を管轄する法務局に相続登記を申請します。申請は窓口への持参のほか、郵送やオンラインでも可能です。
申請から登記完了までは、1〜2週間程度が目安です。ただし、書類に不備があれば補正が必要となり、さらに時間がかかります。書類収集の期間も含めると、相続登記だけで1〜2ヵ月程度をみておくと安心でしょう。
登記が完了したら、登記事項証明書を取得して名義が正しく変更されているかを確認しておきます。
4.相続登記の完了後に売却活動を進める
名義変更が済めば、あとは通常の家の売却と流れは変わりません。不動産会社の査定を受け、媒介契約を結んで売却活動を開始し、買主と売買契約を締結したうえで決済・引き渡しとなります。
査定を受ける際は、できるだけ複数の不動産会社を比較するとよいでしょう。相続した家は築年数が古いケースも多く、仲介で売りにくい場合は買取も含めて検討することになります。
なお、相続登記と売却活動を並行させることも不可能ではありませんが、買主への所有権移転登記までに相続登記が完了しないと引き渡しができません。トラブルを避けるためにも、相続登記の完了後に売却を進めるほうが望ましいでしょう。
相続人が複数いる場合の名義の決め方
不動産は物理的な分割ができないため、相続人が複数いる場合は「誰の名義にして、どう公平さを保つか」という問題が生じます。
財産の分割方法はいくつかありますが、売却を前提とする不動産の分割として適しているのは「換価分割」と「代償分割」です。
家を売却して現金で分ける「換価分割」
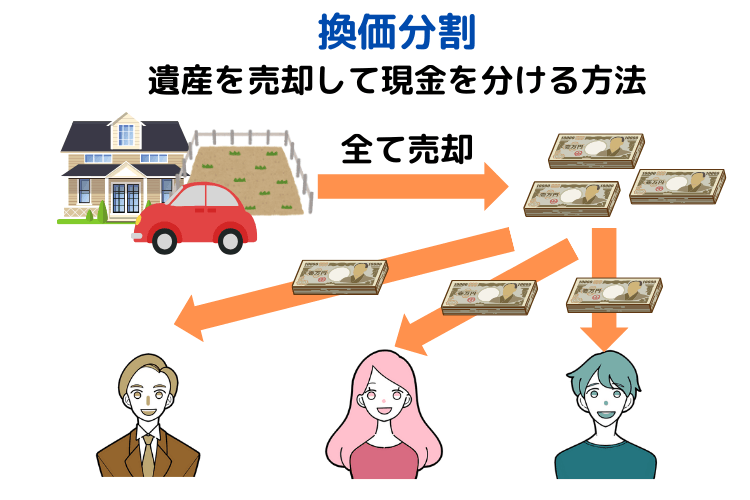
換価分割とは、財産を売却して得たお金を相続人で分割する方法です。
たとえば、家を3,000万円で売却し、相続人である子ども2人で公平に分ける場合は、それぞれ1,500万円ずつ取得します。
売却代金を分けるため、1円単位で公平に分けられる点が換価分割の大きなメリットです。
ただし、売却するにはいったん相続登記が必要になります。相続人の1人の名義にまとめて売却する方法と、相続人全員の共有名義にして売却する方法があり、どちらにするかは遺産分割協議書の書き方とあわせて決めておく必要があります。
また、売却価格や費用の負担を巡ってトラブルになるケースもあるため、精度の高い査定額をもとに売却条件を慎重に話し合うことが大切です。
相続人の1人が家を取得する「代償分割」
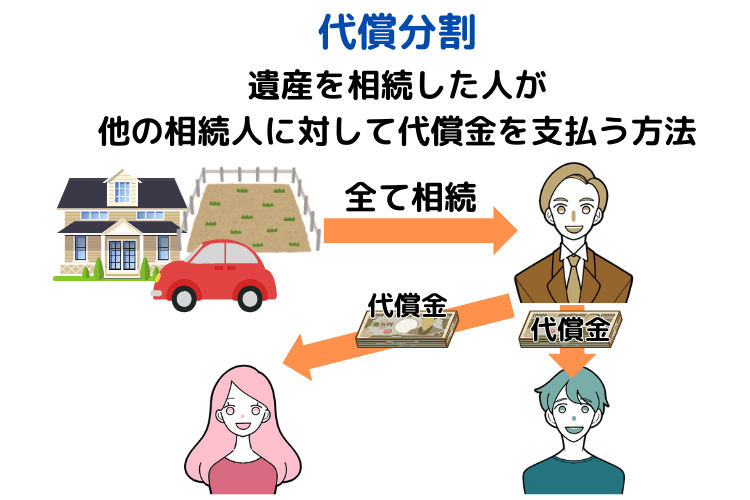
代償分割とは、相続人の1人が不動産を相続し、他の相続人に対して代償金を支払う方法です。
たとえば、子ども2人が相続人で、公平に相続する場合を考えます。不動産の価格が2,000万円であれば、通常はそれぞれ1,000万円ずつの相続です。代償分割では、どちらかの子どもが不動産を相続し、相続しなかったほうに1,000万円を代償金として支払うことになります。
名義が1人に定まるため、その後の売却や活用の判断がしやすい点はメリットです。一方で、不動産を取得する人に代償金を支払うだけの資力が必要になります。また、代償金の額を決める際の評価方法を巡ってトラブルになりやすい点にも注意しましょう。
「とりあえず共有名義」は避ける
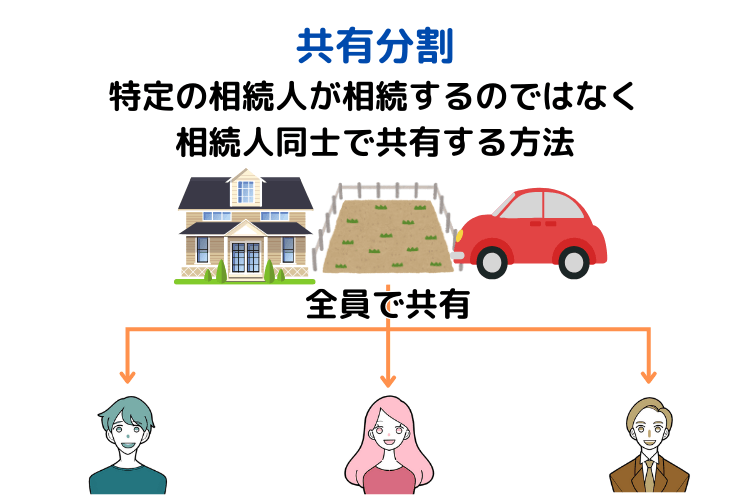
不動産を相続する方法には「共有分割」もあります。
共有分割とは、相続人で不動産を共有する方法です。共有者は、それぞれの相続割合に応じた持分を取得することになります。相続人全員が所有権を得られるため、公平感を得やすい方法といえるでしょう。
ただし、共有不動産の売却には共有者全員の同意が必要です。誰か1人でも売却に反対すると、不動産をまるごと売却することはできません。
また、共有のまま所有し続けると、次の相続で持分がさらに細分化され、権利関係が複雑化しやすい点にも注意が必要です。相続人の1人が亡くなればその子どもたちが持分を引き継ぎ、面識のない親族と共有状態になることもあります。
共有分割は売却にせよ保有にせよトラブルになりやすいため、「とりあえず共有で」というように安易に選択するのはおすすめできません。売却時のデメリットまで考慮したうえで、共有にするかどうかを慎重に検討しましょう。
名義変更(相続登記)にかかる費用
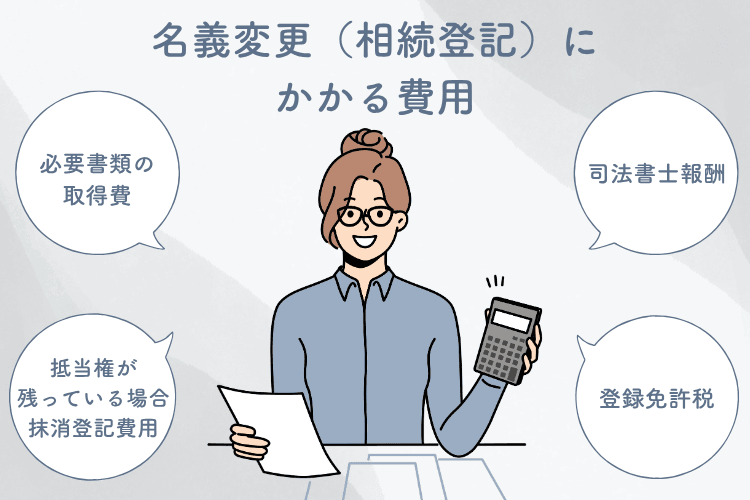
相続登記にかかる費用は、大きく「登録免許税」「必要書類の取得費」「司法書士報酬」の3つです。
登録免許税
登録免許税とは、登記の際に法務局へ納める税金です。
登記の種類や取得原因などによって税額は異なりますが、相続登記では原則として「固定資産税評価額×0.4%」となります。固定資産税評価額が2,000万円の不動産であれば、8万円です。
なお、価額が100万円以下の土地の相続登記については、2027年(令和9年)3月31日までの間、登録免許税が免税となる措置が設けられています34。
必要書類の取得費と司法書士報酬
戸籍謄本や住民票、固定資産評価証明書などの取得には、1通あたり数百円程度の手数料がかかります。相続人が多く戸籍を多数取り寄せる場合は、合計で数千円〜1万円程度をみておくとよいでしょう。
司法書士に依頼する場合の報酬は、依頼先や相続の内容によって異なりますが、数万円〜10万円程度が目安です。戸籍の収集から任せる場合や、相続人が多い場合、不動産の個数が多い場合は報酬が上がる傾向にあります。
抵当権が残っている場合は抹消登記の費用も必要
完済済みでも抵当権の登記が残っている場合、売却にあたって抵当権抹消登記が必要です。
抵当権抹消登記の登録免許税は、不動産1個につき1,000円となり、土地1筆と建物1棟であれば2,000円かかります。
また、抵当権抹消登記を司法書士に依頼する場合は、別途報酬も必要です。相続登記とあわせて依頼するのが一般的なので、見積もりの段階で両方を含めて確認しておくとよいでしょう5。
なお、売却時には別途、仲介手数料や印紙税、測量費・解体費などがかかります。
名義変更後に売却したときの税金で押さえたい3つのポイント
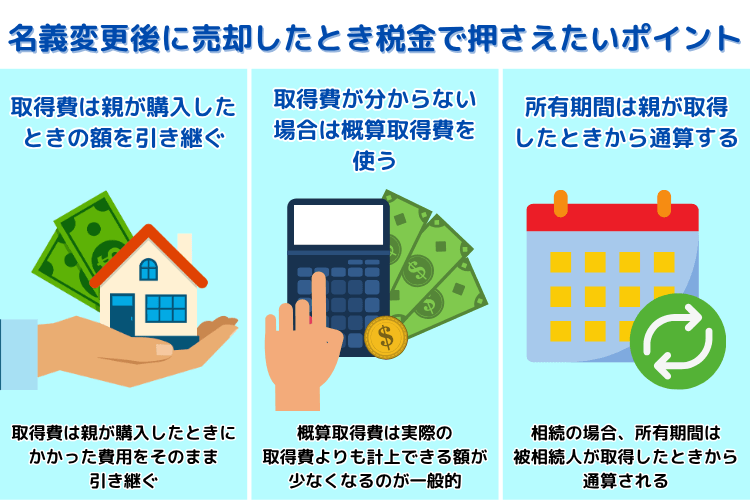
相続した家を売却して利益が出ると、その利益(譲渡所得)に所得税・住民税が課税されます。計算の基本は通常の売却と同じですが、相続した家には「親から引き継ぐ」という特有のルールがあります。ここを誤解していると税額の見込みが大きくずれるため、3つのポイントを押さえておきましょう。
1.取得費は親が購入したときの額を引き継ぐ
譲渡所得は「売却価格-(取得費+譲渡費用)-特別控除」で計算します。この取得費は、相続した時点の価格ではなく、親が購入したときにかかった費用をそのまま引き継ぎます。
取得費として計上できる主なものは以下のとおりです。
- 不動産の購入代金
- 購入時の登録免許税や不動産取得税、印紙税
- 購入時に不動産会社へ支払った仲介手数料
- 造成費、解体費、測量費
- 相続登記にかかった登録免許税や司法書士報酬 など
名義変更のために支払った相続登記の費用も取得費に計上できます。領収書は捨てずに保管しておきましょう。
ただし、建物については、取得費から経過年数に応じた減価償却費を差し引く必要があります。一方、土地は減価償却の対象とはなりません。
取得費=土地の購入代金+(建物の購入代金-建物の減価償却費)+購入時の諸費用67
2.取得費が分からない場合は概算取得費を使う
取得費を計上するためには、購入時の売買契約書や領収書の写しといった書類が必要です。
しかし、親が取得した不動産の場合、取得から長期間が経過しているなどの理由で取得費が分からない、証明できないというケースは珍しくありません。
取得費が分からない場合は、概算取得費として「売却価格×5%」を計上することになります。たとえば、3,000万円で売却した場合の概算取得費は150万円です。
ただし、概算取得費は実際の取得費よりも計上できる額が少なくなるのが一般的で、その分だけ利益が大きくなり税額が増える恐れがある点には注意しましょう。
なお、概算取得費を用いる場合、相続登記の費用なども含まれているものとみなされるため、別途計上することはできません8。
▼関連記事:不動産売却時に経費(取得費・譲渡費用)になるものを完全解説
3.所有期間は親が取得したときから通算する
譲渡所得税の税率は、不動産の所有期間が5年以下(短期譲渡所得)なら39.63%、5年超(長期譲渡所得)なら20.315%と、ほぼ倍の差があります。所有期間は売却日ではなく「売却した年の1月1日時点」で判定します。
ここで重要なのが、相続の場合、所有期間は被相続人が取得したときから通算されるという点です。名義変更をした日から数え直すわけではありません。
たとえば、親が10年所有した家を相続し、その1年後に売却した場合、所有期間は11年となり長期譲渡所得として課税されます。
そのため、相続した家は長期譲渡所得となるケースが一般的です。ただし、親が購入してから5年以下の場合は税率が高くなることもあるので、親の所有期間も確認したうえで売却のタイミングを見極めるとよいでしょう9。
特例には売却期限があるため名義変更を急ぐ理由になる
相続した家の売却では、「相続した空き家を売却した場合の3,000万円特別控除」や「相続税の取得費加算の特例」といった、税負担を軽減できる制度を利用できる場合があります。
いずれの特例にも売却期限が定められている点に注意が必要です。
- 相続空き家の3,000万円特別控除:相続の開始があった日から3年を経過する日の属する年の12月31日までの売却(特例自体の適用期限は2027年12月31日までの譲渡)
- 取得費加算の特例:相続税の申告期限の翌日以後3年を経過する日までの売却
名義変更に手間取って売却が遅れると、特例の期限を過ぎてしまい、数百万円単位で税負担が変わることもあります。特例の適用を考えているなら、相続登記は最優先で進めるべきといえるでしょう。
なお、相続空き家の3,000万円特別控除と取得費加算の特例は併用できず、どちらかを選択することになります。また、特例の適用には確定申告が必要で、税額がゼロになる場合でも申告そのものは省略できません1011。
▼関連記事:相続した不動産の売却時は相続税の支払いと特例適用の期限に注意しましょう
名義変更・売却で失敗しないための注意点
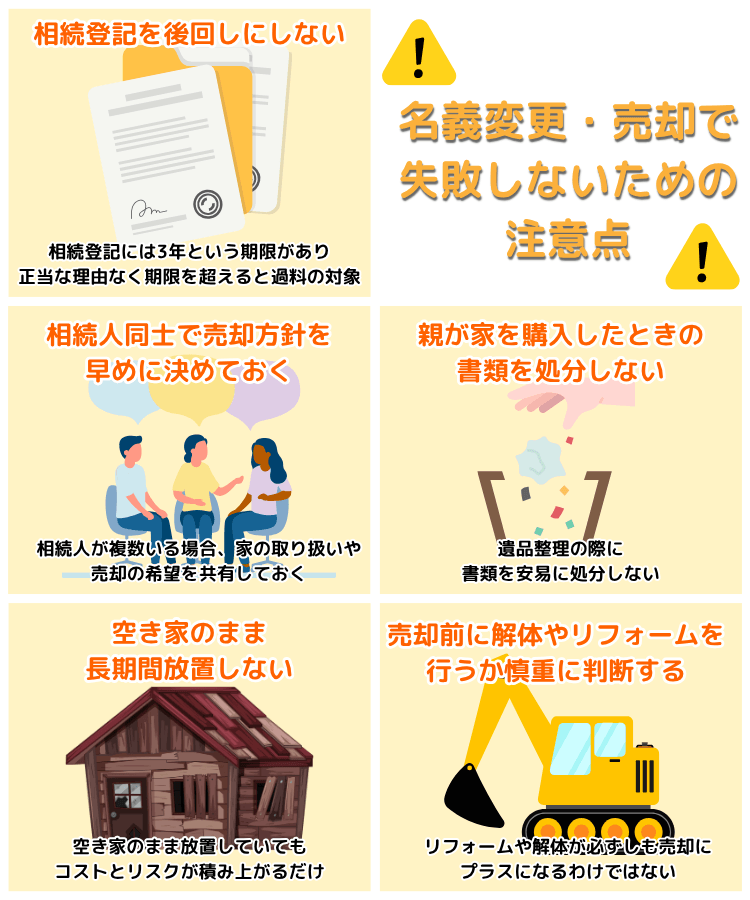
ここでは、亡くなった親の家の名義変更と売却で押さえておきたい5つの注意点を解説します。
相続登記を後回しにしない
相続登記には3年という期限があり、正当な理由なく期限を超えると過料の対象となる可能性があります。
また、相続登記が完了しなければ売却活動も進められないため、売却時期そのものが後ろ倒しになってしまいます。相続の方針が決まったら、速やかに登記手続きを進めましょう。
なお、やむを得ず間に合わない場合は、先述の相続人申告登記で過料を回避する方法もあります。
相続人同士で売却方針を早めに決めておく
相続人が複数いる場合、家の取り扱いや売却の希望で意見が分かれるケースも珍しくありません。
たとえば、相続人のなかには「家を売りたくない」「家に住みたい」という人もいるでしょう。売却する場合でも「少しでも高く売りたい」「とにかく早く手放したい」など、さまざまな希望があるものです。
意見が一致していないまま名義だけ決めてしまうと、売却の段階でトラブルに発展する恐れがあります。「売るのか、残すのか」を先に共有したうえで、それに合った名義の決め方を選ぶことが大切です。
親が家を購入したときの書類を処分しない
譲渡所得税の計算で取得費を計上するには、購入時の売買契約書などの書類が必要です。遺品整理の際に、こうした書類を安易に処分しないよう注意しましょう。
また、そもそも書類が見つからないというケースも少なくありません。可能であれば、親が元気なうちに保管場所を確認しておくとよいでしょう。
空き家のまま長期間放置しない
名義変更を済ませても、そのまま空き家として放置すれば毎年固定資産税が課税され、維持管理のために費用や手間もかかります。
また、放置すると老朽化が進み売却時に不利になるだけでなく、倒壊のリスクや防犯上の問題が生じる恐れもあります。管理不全と判断されて「管理不全空家」や「特定空家」に指定されると、固定資産税の住宅用地特例が受けられなくなる可能性もあります。
空き家のまま放置していてもコストとリスクが積み上がるだけのため、早めに売却などを検討するとよいでしょう。
売却前に解体やリフォームを行うか慎重に判断する
築年数の古い家の場合、そのままでは売却できないと考え、リフォームや解体を検討する方も多くいます。しかし、リフォームや解体が必ずしも売却にプラスになるわけではありません。
リフォームは、かけた費用をすべて売却価格に上乗せできるとは限らず、結果的に収支が悪化する恐れがあります。近年は古い建物を安く購入して自分でリフォームしたいという買主も多く、リフォームによってかえってニーズとマッチしなくなるケースもあります。
解体についても、建物を取り壊すと翌年から固定資産税の住宅用地特例が適用されず、税負担が増えるほか、特例の適用に影響が出る可能性もあるので注意が必要です。
解体やリフォームをすべきかは物件や状況によって異なるため、不動産会社に相談しながら検討することをおすすめします。
▼関連記事:古い家は解体・リフォームしない方が損せず売れる!理由と売却時の注意点を解説します
亡くなった親の家の名義変更に関するよくある質問

最後に、名義変更についてよくある質問をみていきましょう。
名義変更にはどれくらいの期間がかかる?
法務局に申請してから登記が完了するまでは1〜2週間程度が目安です。
ただし、実際には戸籍などの必要書類を集める期間や、遺産分割協議に要する時間のほうが長くなります。書類収集から数えると1〜2ヵ月程度、相続人が多い場合はさらに時間がかかるとみておくとよいでしょう。
相続人申告登記をすれば家を売れる?
売れません。相続人申告登記は、相続登記の申請義務を暫定的に果たしたとみなされる制度であり、名義変更そのものではないためです。
登記簿上の所有者は亡くなった親のままなので、売却するには改めて相続登記が必要になります。
名義変更をしないとどうなる?
家の名義変更である相続登記は、正当な理由なく3年の期限を超えると10万円以下の過料が科される恐れがあります。
また、名義を変更しなければ原則として売却できず、担保に入れることもできません。放置している間に相続人の誰かが亡くなれば権利関係がさらに複雑になり、手続きの難易度も費用も上がっていきます。
数代前の名義のまま放置されていた場合はどうする?
祖父母などの代で相続登記が止まっている場合、その時点にさかのぼって順に相続登記を行う必要があります。
関係する相続人の数が数十人に及ぶこともあり、戸籍の収集や協議の取りまとめは個人で対応するのが難しいケースがほとんどです。このような場合は、早い段階で司法書士に相談することをおすすめします。
兄弟の1人が反対していても家を売れる?
相続により兄弟で不動産を共有している場合、1人でも反対すると不動産全体の売却はできません。
ただし、自分の持分のみを売却することは可能です。とはいえ、持分のみの売却は買い手が見つかりにくく、価格も低くなりがちで、トラブルにもなりやすいのが実情です。共有者の合意を得て、不動産をまるごと売却するほうがよいでしょう。
▼関連記事:実家を売りたくないと考える人は意外と多い?自分や親族が売却に抵抗がある場合の確認事項を解説します
住宅ローンが残っていても名義変更・売却はできる?
住宅ローンが残っていても相続登記自体は可能です。売却についても、売却代金や自己資金でローンを完済できるのであれば可能です。
一方、売却代金などを充てても完済できない場合、通常の方法では売却できません。この場合は、任意売却などを検討する必要があります。
なお、親が団体信用生命保険に加入していた場合は、保険金でローンが完済される可能性があります。事前に住宅ローンの残債や団信の加入状況を金融機関へ確認するようにしましょう。
まとめ
亡くなった親の家を売るには、まず所有権の登記名義人を親から相続人へ変更する相続登記(名義変更)が必要です。
相続登記は2024年4月から義務化され、相続を知った日から3年という期限が設けられました。正当な理由なく怠れば10万円以下の過料の対象となるほか、名義変更が終わらなければ売却にも進めません。
名義を誰にするかは、相続人が複数いる場合、その後の売却のしやすさを大きく左右します。売却を前提とするなら換価分割や代償分割を検討し、安易な共有名義は避けるのが無難でしょう。
また、相続空き家の3,000万円特別控除などの特例には売却期限があるため、名義変更を早く済ませることが、そのまま節税につながるケースもあります。
手続きに不安がある場合は司法書士に、税金については税理士に相談しながら、早めに動き出すことをおすすめします。


