

一戸建てを所有すると毎年発生する固定資産税。平均的な金額は10~15万円と言われていますが、土地や建物の評価額、築年数、地域によって金額はさまざまです。
固定資産税は「土地」と「建物」それぞれに課税され、税額を計算するにはや税率を理解しておく必要があります。また、新築住宅や住宅用地の特例を利用すれば、税額を軽減することも可能です。
この記事では、一戸建ての固定資産税の計算方法や軽減措置の活用方法を詳しく解説。さらに、不動産価格別のシミュレーションや、支払い方法についてもご紹介します。

一戸建ての固定資産税の平均額は10~15万円
一戸建ての固定資産税は平均10〜15万円です。
固定資産税は、土地と建物それぞれの課税標準額(評価額に特例を反映した額)に税率を掛けて算出されます。
標準税率は1.4%ですが、自治体によって異なる場合があります。また、住宅用地や新築住宅など、一定の条件を満たす不動産には、税額が軽減される特例措置が適用されます。
加えて、も固定資産税と同様に、市街化区域内の不動産を所有している場合に課税される税金です。


固定資産税は、毎年1月1日時点の所有者に請求される。なお、一般的に「固定資産税」と呼ばれるのは、固定資産税と都市計画税を合算したものであるケースが多い。
- 税率:固定資産税評価額(課税標準額)に対して0.3%が上限とされていますが、実際の税率は自治体ごとに異なります。
- 計算方法:土地や建物の課税標準額に、固定資産税とは別に設定された都市計画税率を掛け合わせて算出します。
- 住宅用地の特例:200㎡以下の部分は評価額の3分の1、200㎡を超える部分は3分の2に軽減されます。
都市計画税も固定資産税と同様、土地の広さや建物の構造、自治体の施策により金額が変動します。
なお、後述する新築住宅の減額措置(税額2分の1)は固定資産税のみが対象で、都市計画税には適用されません。正確な税額を知りたい場合は、自治体から送付される課税明細書を確認してください。
一戸建ての固定資産税の計算手順
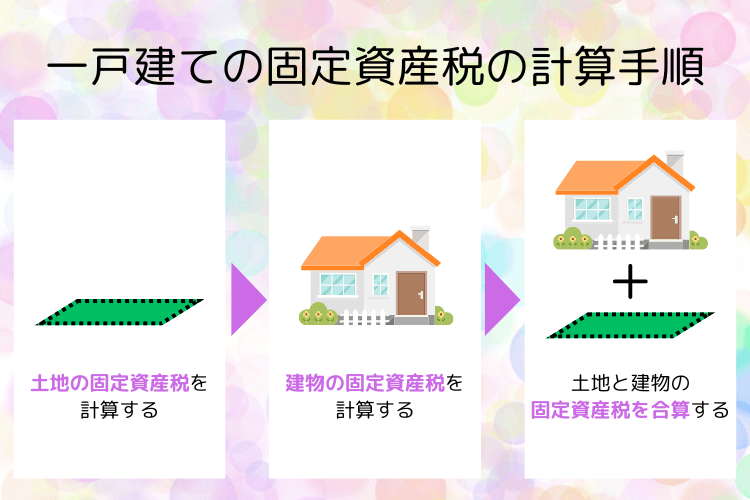
一戸建ての固定資産税は以下の手順で計算します。
- 土地の固定資産税を計算する
- 建物の固定資産税を計算する
- 土地と建物の固定資産税を合算する
それぞれの手順を詳しく解説します。
STEP①:土地の固定資産税を計算する
一戸建ての固定資産税を求めるには、土地と建物の固定資産税を計算する必要があります。まずは、土地の固定資産税の計算方法を解説します。
計算式や固定資産税評価額について理解しておきましょう。
「課税標準額×1.4%」で求める
土地にかかる固定資産税は、「」に住宅用地の特例などを反映した「課税標準額」に、標準税率1.4%を掛けて計算します。
土地の固定資産税評価額は、一般的に地価公示価格の約70%が目安とされています。実際の売買価格(実勢価格)とは異なる点に注意しましょう。
また、住宅用地には特例があり、200㎡以下の部分は評価額の6分の1、200㎡を超える部分は3分の1に軽減されます。

例えば、200㎡の住宅用地の固定資産税評価額が1,800万円の場合、「1,800万円×1/6=300万円」となり、固定資産税額は「300万円×1.4%=42,000円」となります。
なお、土地の税額は急激に上がらないよう「負担調整措置」が設けられているため、地価が上昇している地域などでは、実際の課税標準額が上記の計算より低くなる場合があります。
固定資産税評価額の調べ方
固定資産税評価額は以下の方法で調べられます。
- 固定資産税納税通知書を確認する
- 市区町村役場で閲覧する
- 不動産会社に相談する
毎年4〜6月頃に自治体から送られてくる「固定資産税納税通知書」(課税明細書)に、土地や建物の評価額と課税標準額が記載されています。
また、自治体のを閲覧することで評価額を確認できます。閲覧手続きや手数料は自治体によって異なるため、事前に確認しましょう。
ほかにも、不動産会社に相談すれば、評価額の目安を教えてもらえる場合があります。ただし、正式な評価額は自治体で確認するのが確実です。
STEP②:建物の固定資産税を計算する
次に建物の固定資産税を計算しましょう。計算式と調べ方を解説します。
「固定資産課税台帳の価格×1.4%」で求める
建物の固定資産税は、「固定資産課税台帳の価格×1.4%」で求められます。
固定資産課税台帳の価格は、市町村が作成する「」に記載されている価格であり、土地や建物の詳細情報や評価額が含まれています。
例えば、評価額が1,000万円の建物の場合、固定資産税は1,000万円 × 1.4% = 14万円となります。また、新築住宅には、一定の条件下で税額が半減される軽減措置が適用されることもあります。
建物の固定資産税の計算はシンプルですが、評価額は3年ごとに見直される「評価替え」があります(次回は2027年度)。建物の評価額は経年劣化を反映して下がるのが一般的ですが、軽減措置の適用条件とあわせて確認することが重要です。不明点があれば、市町村の窓口で相談しましょう。
固定資産課税台帳の価格の調べ方
固定資産課税台帳の価格は以下の方法で調べられます。
- 市区町村の窓口で閲覧する
- 固定資産評価証明書で確認する
不動産が所在する市区町村の役所や税務課で固定資産課税台帳の閲覧が可能です。
また、「」を取得して確認できます。不動産の所在地を管轄する市区町村の窓口で申請し、手数料を支払うことで入手可能です。郵送やオンラインでの申請を受け付けている自治体もあります。
STEP③:土地と建物の固定資産税を合算する
最後に土地と建物の固定資産税を合算しましょう。
土地の固定資産税額が15万円、建物の固定資産税額10万円であれば「15万円+10万円=25万円」となり、1年間で分割しながら支払うのが一般的です(4分割で支払い、それぞれの期間で納期限が定められている。一括での納付も可能)。
なお、軽減措置を活用できればより安く抑えられます。固定資産税を計算する際は基本の計算方法だけでなく軽減措置についても理解しておきましょう。
一戸建ての固定資産税に適用できる軽減措置
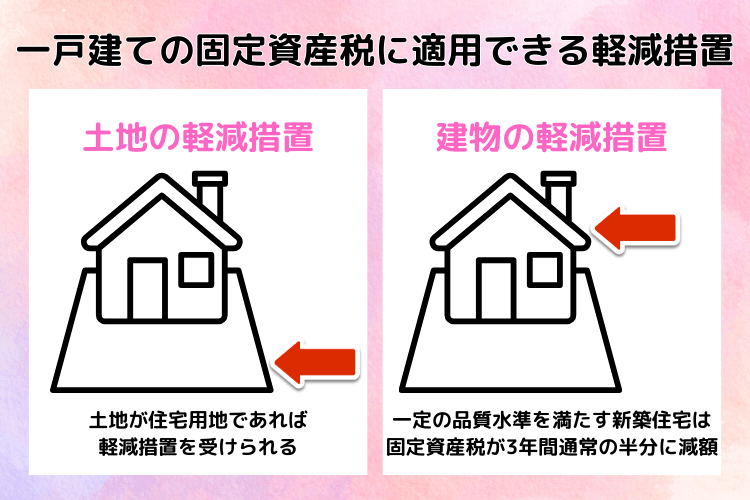
一戸建ての固定資産税に適用できる軽減措置は以下の2種類です。
- 土地の軽減措置
- 建物の軽減措置
それぞれの意味や受ける条件、申告方法を解説します。
土地の軽減措置
土地の軽減措置について、土地が住宅用地であれば軽減措置を受けられます。
具体的には、土地の広さに応じて固定資産税の課税標準額が減額されます。
| 軽減措置 | 概要 |
| 小規模住宅用地 | 一戸あたり200㎡以下の部分が評価額の6分の1に減額される |
| 一般住宅用地 | 200㎡を超える部分が評価額の3分の1に減額される |
例えば、敷地面積が250㎡の場合、最初の200㎡は小規模住宅用地として6分の1に、残りの50㎡は一般住宅用地として3分の1に評価額が減額されます。
この軽減措置を受けるためには、以下の条件を満たす必要があります1。
- 住宅が建っている土地であること
- その住宅の床面積の10倍までの土地であること
なお、住宅が建っていても、空き家対策特別措置法にもとづき「特定空家等」や「管理不全空家等」として勧告を受けた場合は、住宅用地の特例の対象外となります。空き家を所有している方は注意しましょう。
建物の軽減措置
建物の軽減措置について、新築の一戸建て住宅を建てると、一定期間建物の固定資産税が半額になる特例措置があります。
一定の要件を満たす新築住宅では、固定資産税が3年間通常の半分に減額されます。
良質な住宅の建設を促進し、居住水準の向上及び良質な住宅ストックの形成を図るため、新築住宅にかかる固定資産税を3年間(マンション等の場合は5年間)、2分の1に減額します。
ただし、3階建て以上の耐火・準耐火構造の建物(マンション等)では、この期間が5年間に延長されます。また、として認定された新築住宅では、減額期間がさらに延長され、一般的な住宅で5年間、3階建て以上の耐火・準耐火構造の建物では7年間となります。
減額の対象となるのは、居住部分の床面積120㎡までの部分です。床面積が120㎡を超える場合は、120㎡相当分の税額のみが2分の1になります。
この軽減措置を受けるには以下の条件を満たす必要があります2。
- 居住部分の床面積が40平方メートル以上240平方メートル以下であること(2026年3月31日以前に新築された住宅は50平方メートル以上280平方メートル以下)
- 居住部分の割合が全体の2分の1以上であること
- 2031年3月31日までに新築された住宅であること
この減額措置は2026年3月31日が期限でしたが、2026年度(令和8年度)税制改正により、2031年3月31日まで5年間延長されました。
あわせて床面積要件が見直されたほか、一定の災害危険区域(ハザードエリア)内の一部の住宅は対象外となる場合があります。詳細は住宅が所在する自治体で確認しましょう。
軽減措置を受けるには自治体への申告が必要な場合がある
住宅用地の特例や一般的な新築住宅の減額措置は、多くの場合申告不要で自動的に適用されますが、自治体によっては申告を求められる場合もあります。
特に、長期優良住宅として認定を受けた場合は、減額を受けるために申告が必要とされる自治体が多くなっています。申告期限が定められていることもあるため、新築住宅が所在する自治体の窓口へ早めに確認しましょう。
▼関連記事:住宅ローン控除の利用条件になる高性能住宅とは?基準を解説します
【価格別一覧】一戸建ての固定資産税額
一戸建ての固定資産税額を不動産価格別に一覧でまとめました。「ある程度でいいから固定資産税額が知りたい」という方は参考にしてみましょう。
| 不動産価格 | 固定資産税評価額(目安) | 固定資産税額(年額) |
| 1,000万円 | 土地420万円・建物240万円 | 約4.3万円 |
| 2,000万円 | 土地840万円・建物480万円 | 約8.7万円 |
| 3,000万円 | 土地1,260万円・建物720万円 | 約13.0万円 |
| 4,000万円 | 土地1,680万円・建物960万円 | 約17.4万円 |
| 5,000万円 | 土地2,100万円・建物1,200万円 | 約21.7万円 |
| 6,000万円 | 土地2,520万円・建物1,440万円 | 約26.0万円 |
| 7,000万円 | 土地2,940万円・建物1,680万円 | 約30.4万円 |
| 8,000万円 | 土地3,360万円・建物1,920万円 | 約34.7万円 |
| 9,000万円 | 土地3,780万円・建物2,160万円 | 約39.1万円 |
| 1億円 | 土地4,200万円・建物2,400万円 | 約43.4万円 |
※不動産価格の内訳を土地6:建物4と仮定し、土地の固定資産税評価額は土地価格の70%、建物は建物価格の60%としています。土地は200㎡以下の小規模住宅用地の特例(6分の1)を適用し、新築住宅の減額措置は適用していない(減額期間終了後の)税額です。標準税率1.4%で算出しており、都市計画税は含みません。
▼関連記事:固定資産税が高くなる設備とは?
一戸建ての固定資産税のシミュレーション

一戸建ての固定資産税を、主な取引価格でシミュレーションしてみました。それぞれの価格ごとの固定資産税の計算方法を参考にしてみましょう。
なお、土地の固定資産税評価額は地価公示価格の70%、建物の固定資産課税台帳の価格は建築価格の60%を目安としています。いずれも土地面積150㎡、建物の床面積120㎡以下の新築一戸建てで、新築住宅の減額措置が適用される期間(新築後3年間)の税額です。
3,000万円:約7万4,667円
土地の地価公示価格が2,000万円、建物の建築価格が1,000万円の新築不動産を例に計算します。
【土地の固定資産税額】
1,400万円×1/6(小規模住宅用地の軽減措置)=約233万3,333円
233万3,333円×1.4%(標準税率)=約3万2,667円
【建物の固定資産税額】
600万円×1.4%(標準税率)=8万4,000円
8万4,000円×1/2(新築住宅の軽減措置)=4万2,000円
【土地と建物の固定資産税を合計】
つまり、3,000万円の不動産は、約7万4,667円の固定資産税がかかります。
4,000万円:約10万3,833円
土地の地価公示価格が2,500万円、建物の建築価格が1,500万円の新築不動産を例に計算します。
【土地の固定資産税額】
1,750万円×1/6=約291万6,667円
291万6,667円×1.4%=約4万833円
【建物の固定資産税額】
900万円×1.4%=12万6,000円
12万6,000円×1/2=6万3,000円
【土地と建物の固定資産税を合計】
つまり、4,000万円の不動産は、約10万3,833円の固定資産税がかかります。
5,000万円:13万3,000円
土地の地価公示価格が3,000万円、建物の建築価格が2,000万円の新築不動産を例に計算します。
【土地の固定資産税額】
2,100万円×1/6=350万円
350万円×1.4%=4万9,000円
【建物の固定資産税額】
1,200万円×1.4%=16万8,000円
16万8,000円×1/2=8万4,000円
【土地と建物の固定資産税を合計】
つまり、5,000万円の不動産は、13万3,000円の固定資産税がかかります。
6,000万円:約16万2,167円
土地の地価公示価格が3,500万円、建物の建築価格が2,500万円の新築不動産を例に計算します。
【土地の固定資産税額】
2,450万円×1/6=約408万3,333円
408万3,333円×1.4%=約5万7,167円
【建物の固定資産税額】
1,500万円×1.4%=21万円
21万円×1/2=10万5,000円
【土地と建物の固定資産税を合計】
つまり、6,000万円の不動産は、約16万2,167円の固定資産税がかかります。
なお、新築住宅の減額期間(一般的な一戸建てで3年間)が終了すると、建物の固定資産税は本来の金額に戻ります。例えば5,000万円のケースでは、建物分が8万4,000円から16万8,000円に上がり、合計は約21万7,000円となります(その後は評価替えによる建物評価額の下落を反映)。資金計画を立てる際は、減額期間終了後の税額も想定しておきましょう。
一戸建ての固定資産税の支払い時期・方法

一戸建ての固定資産税の支払い時期と方法を解説します。
支払いが滞らないよう、それぞれを理解しておきましょう。
支払い時期
固定資産税の支払いは、一般的に年4回に分けておこなわれます。多くの自治体では、以下のようなスケジュールで納付期限が設定されています。
- 第1期:4月末から5月末頃
- 第2期:7月末頃
- 第3期:12月末頃
- 第4期:翌年2月末頃
ただし、具体的な納付期限は自治体によって異なるため、送付される納税通知書で必ず確認しましょう。
支払い方法
固定資産税の支払い方法は、以下のとおりです。
- 現金払い(金融機関・役所窓口・コンビニ)
- 口座振替
- クレジットカード決済
- スマホ決済・電子マネー決済
固定資産税は普通徴収であり、自治体から届く納付書で支払うのが一般的です。現在は多くの納付書に「地方税統一QRコード(eL-QR)」が印字されており、スマホ決済アプリやクレジットカードでも納付しやすくなっています。また、口座振替を利用すれば、毎回支払いに行く手間や払い忘れを防げるためおすすめです。
状況に応じて自分に合う方法で支払いましょう。
一戸建ての固定資産税に関するよくある質問

一戸建ての固定資産税に関するよくある質問をご紹介します。
中古住宅は軽減措置を受けられないの?
中古住宅でも、土地については新築と同様に住宅用地の特例(6分の1・3分の1)が適用されます。
一方、建物の新築住宅の減額措置は新築時から一定期間のみの制度のため、中古住宅を購入しただけでは適用されません。ただし、一定の改修工事をおこなった場合は、建物の固定資産税が減額される制度があります。
例えば、昭和57年1月1日以前から所在する住宅に耐震改修工事をおこなった場合(税額の2分の1を減額)や、バリアフリー改修・省エネ改修をおこなった場合(税額の3分の1を減額)などが該当します。これらの減額は、工事完了後3カ月以内など期限内の申告が必要となるのが一般的です。
中古住宅だからといって軽減措置を受けられないわけではありませんので、購入やリフォームの前にしっかりと確認しましょう。
詳しくは、「バリアフリー改修に係る固定資産税の減額措置」や「認定長期優良住宅に対する税の特例」をご覧ください。
固定資産税に期限はあるの?
固定資産税の支払期限は、指定された年4回の納付期限です。
例えば、東京23区では6月、9月、12月、翌年2月が納期となっています。
それぞれの期限を過ぎてしまうと延滞金が課され、督促を受けても払わなければ財産の差し押さえ、最悪の場合は不動産を公売にかけられる可能性もあります。
余計な費用を払わないためにも、期限内に必ず支払いましょう。
固定資産税をより安くするためにはどうすればいい?
一戸建ての固定資産税を抑えるためには、以下の方法があります。
- 住宅用地の特例を活用する
- 新築住宅の減額措置を利用する
- 長期優良住宅の認定を受ける
- クレジットカード払いでポイントを活用する
前述のとおり、住宅用地であれば一定の面積まで軽減措置を受けられます。また、新築住宅であれば建物の税額が一定期間2分の1になり、長期優良住宅の認定を受ければ減額期間が延長されるので活用しましょう。
また、クレジットカード払いではカード会社のポイントが付くケースもあり、活用できれば実質的な負担を軽減できます。ただし、決済手数料がかかる場合があるため、事前に確認しましょう。
これらの方法を活用できれば、固定資産税をより安くできます。
まとめ
固定資産税は不動産を所有しているだけで課税される税金であり、年4回決められた時期に支払います。
一戸建ての固定資産税は、土地と建物それぞれの評価額によって異なり、平均は10〜15万円です。
毎年課される固定資産税ですが、条件を満たしていれば軽減措置を受けられ、活用できれば大きな節税も可能です。
特に、新築住宅を購入した場合は、建物の固定資産税が一定期間半額になる特例措置を受けられます。2026年度税制改正で2031年3月31日までに新築された住宅まで延長されたため、確実に活用したい制度といえます。
家の購入を検討している方は、ぜひこの記事を参考に固定資産税について理解を深めておきましょう。


